Un equipo financiero debería explicar un movimiento de activos digitales sin iniciar una investigación nueva cada vez. ¿De qué empresa es? ¿Qué ocurrió? ¿Qué cantidad y precio se registraron? ¿Dónde está la evidencia original? Estas preguntas importan antes, durante y después de una revisión regulatoria.
MiCA hace más concreta la conversación sobre registros para los proveedores de servicios de criptoactivos. Conta Finance puede ayudar en la capa de evidencia contable: operaciones originales, clasificación, valoración y revisión de saldos. No es una autorización MiCA ni un sistema completo de reporting regulatorio.
¿Tener cripto convierte a cualquier empresa en un CASP?
No. MiCA regula actividades y servicios definidos sobre criptoactivos. Una empresa que mantiene tokens en su propia tesorería no equivale automáticamente a otra que presta servicios a clientes. Determinad el alcance según el servicio real, la entidad y la jurisdicción, con asesoramiento legal.
Para una gestoría, el primer paso es conocer el negocio de cada cliente. Un operador de validadores, un custodio, una plataforma de negociación y un equipo de tesorería pueden necesitar evidencia distinta. La etiqueta «empresa Web3» no determina sus obligaciones regulatorias.
Qué establece MiCA sobre los registros
El artículo 68.9 exige a los CASPs conservar registros de servicios, actividades, órdenes y transacciones. El plazo es de cinco años, o hasta siete si lo solicita la autoridad. Esas obligaciones abarcan más que el libro contable propio de una empresa.
Una exportación contable no demuestra que estén todos los registros exigidos. Identifica qué información está en Conta, cuál permanece en sistemas de negociación o custodia y cuál está en contratos y expedientes de clientes. Define quién conserva cada registro y cómo se recupera.
Prepara un expediente contable, no otra cifra total
Como recomendación de trabajo, organiza el cierre alrededor de un expediente. Cada importe relevante debería tener un origen, un periodo, un responsable y una decisión de revisión. Mantén visibles las diferencias pendientes. Un total que cuadra mediante ajustes sin documentar es difícil de explicar.
- Perímetro: empresa, cuentas propias, plataformas y periodo de reporte.
- Actividad: referencias originales, cantidades de activos y contrapartes.
- Tratamiento: clasificación, valoración histórica y método de coste de adquisición.
- Revisión: diferencias de saldo, explicaciones y cuestiones abiertas.
- Entrega: exportaciones revisadas y archivo controlado por separado.
Dónde ayuda Conta Finance en ese proceso
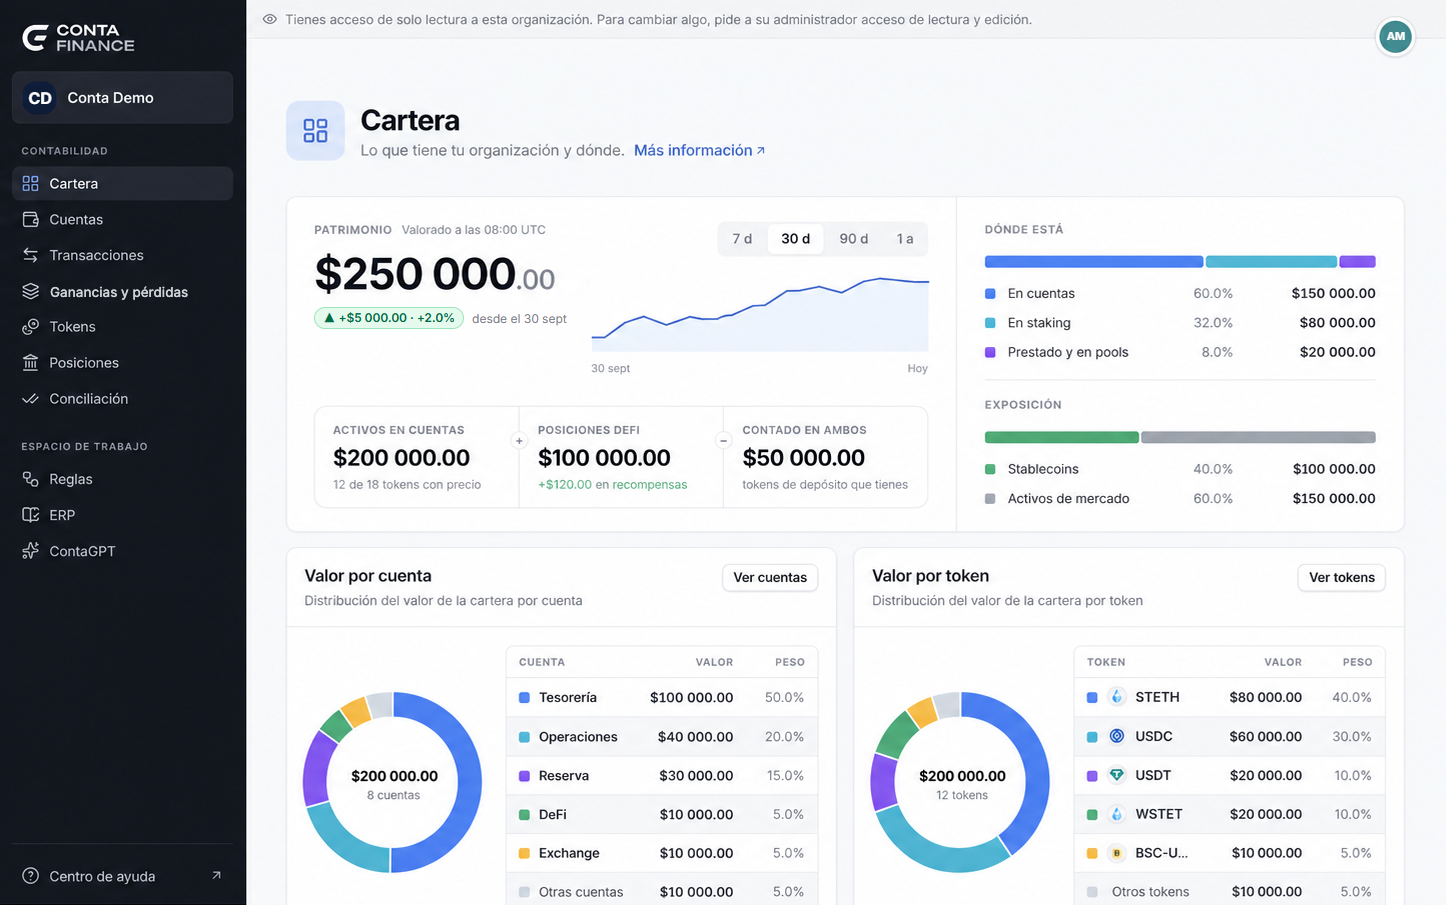
Conta centraliza actividad de wallets y cuentas de exchanges compatibles. El equipo identifica contrapartes, aplica reglas de clasificación e investiga excepciones. La valoración histórica y el coste de adquisición conectan los importes económicos con la actividad, dentro de la cobertura de fuentes y precios disponible.
La conciliación ayuda a detectar diferencias de saldo. Las exportaciones facilitan el traslado al sistema contable. Los accesos por organización delimitan la empresa en la que trabaja cada persona. Son capacidades operativas que apoyan un proceso de control, no una conclusión jurídica de cumplimiento MiCA.
Separa los activos de clientes de la contabilidad de la empresa
El artículo 70 aborda la protección de criptoactivos y fondos de clientes. No confundas esa exigencia con separar las bases de datos de las organizaciones de Conta. El aislamiento técnico y la protección jurídica de activos de clientes resuelven problemas distintos.
En un custodio, distingue ingresos de la empresa, activos propios y posiciones de clientes antes de contabilizar. El saldo de una wallet no identifica al titular económico. Utiliza los registros de custodia y contratos para establecer esa relación; no la deduzcas solo de una dirección.
Qué no puede resolver una herramienta por vuestro equipo de cumplimiento
Conta Finance no concede licencias, determina vuestra clasificación regulatoria ni sustituye los controles de prevención de blanqueo exigibles. No promete cubrir todos los registros de servicios, declaraciones regulatorias u obligaciones de conservación. Cumplimiento debe contrastar esas necesidades con el producto, los contratos y el archivo.
Antes de una demo, selecciona una operación compleja y pide seguirla desde el origen hasta la salida contable. Después, enumera la evidencia que el producto no conserva. Esa evaluación aporta más que preguntar al proveedor si su software simplemente «cumple MiCA».
Un control que sí puedes probar
Elige una transferencia interna. Comprueba origen, destino, comisión y clasificación. Confirma que mover activos existentes de la empresa no se convierte en ingreso solo porque ambas partes aparecen en los datos.
Preguntas frecuentes
¿Conta Finance garantiza el cumplimiento de MiCA?
No. Apoya el registro y la revisión contable. El cumplimiento depende de vuestra actividad, controles, gobierno y obligaciones. Evaluad el proceso completo con los equipos legal y de cumplimiento.
¿Basta con conservar el hash de una transacción?
El hash identifica una transacción on-chain, pero no acredita por sí solo propiedad, finalidad empresarial, tratamiento contable ni todos los registros exigibles de clientes. Conserva también el contexto relevante.
¿MiCA y DORA son la misma exigencia?
No. MiCA trata actividades del mercado de criptoactivos. DORA aborda la resiliencia operativa digital. Nuestra guía específica de DORA desarrolla la evaluación del proveedor y la continuidad.
Información consultada el 13 de octubre de 2026. Es una guía operativa, no asesoramiento legal. Conta Finance no garantiza el cumplimiento regulatorio. Confirma las normas y estándares técnicos aplicables con un profesional cualificado.