Stakely creó Conta Finance porque necesitaba la herramienta para su propia operativa. Operar infraestructura blockchain exige precisión técnica. Cerrar las cuentas exige otra precisión: explicar qué ha ganado la empresa, dónde están sus activos y qué registros justifican cada importe.
Esta es nuestra historia de origen, no el testimonio de un cliente externo. Stakely ofrece staking e infraestructura blockchain desde 2020. En 2025 empezamos a desarrollar una herramienta contable interna. En 2026 abrimos Conta Finance a otras empresas y despachos contables, y seguimos utilizándola nosotros.
El problema estaba en nuestro propio cierre
El equipo sabía cómo generan datos las blockchains. Eso no eliminaba el trabajo contable. Había que identificar, interpretar y valorar la actividad, y asignarla a la empresa correcta. Un hash no decía por sí solo al contable si un cobro era una recompensa, una comisión de servicio o una transferencia interna.
Combinamos el conocimiento contable con la experiencia en infraestructura que ya teníamos. El objetivo no era crear otro panel de staking. Era conectar los registros operativos con un proceso que el equipo contable pudiera revisar, corregir y utilizar en el cierre.
Lo delegado al validador no es automáticamente patrimonio del proveedor
Un proveedor de staking debe distinguir sus posiciones propias de los activos delegados por terceros. También debe separar la comisión del validador de las recompensas de los delegadores. Un importe elevado en un explorador no demuestra propiedad ni ingresos.
La distinción cambia qué debe entrar en el perímetro contable de la empresa. Documenta el servicio, el beneficiario, la cuenta y el periodo antes de aplicar un criterio contable. Operar infraestructura, custodiar fondos y cobrar comisiones son actividades distintas.
Una pregunta concreta para el cierre
«¿Qué cobros son ingresos de validación de esta empresa y qué movimientos solo trasladan activos que ya tenía?». La respuesta necesita contexto de propiedad y operación, no una cifra total.
Por qué los ingresos de staking necesitan más que una lista de transferencias
Las blockchains no registran las recompensas de la misma forma. Parte de la actividad aparece como transacción. Otros cambios de saldo proceden de eventos del protocolo o abonos periódicos. Que falte una transferencia no basta para concluir que no hay recompensa.
Para revisar, conserva por separado la cantidad de activo y su valoración en la moneda de reporte. Distingue también lo recibido de lo pendiente. El equipo contable decide el reconocimiento según los hechos y las normas aplicables, no con una categoría universal de staking.
- Identifica la cuenta, la blockchain, el activo y el origen de la recompensa.
- Conserva la fecha del evento, la cantidad y la referencia de precio histórico.
- Revisa por separado comisiones, retiradas y diferencias de saldo sin explicar.
Cómo se traduce esa necesidad en el flujo de Conta Finance
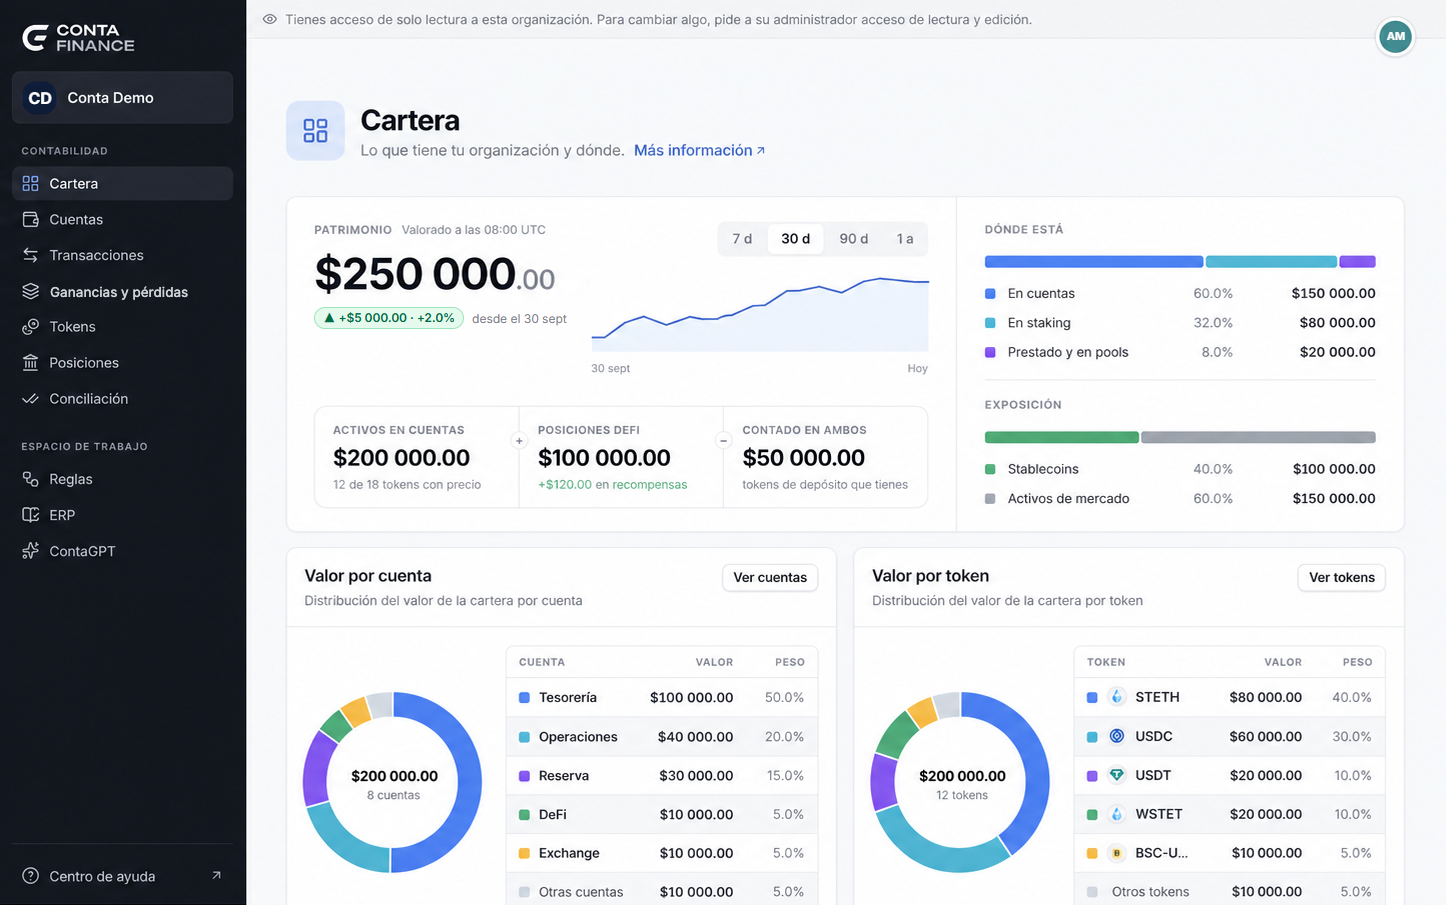
Conta reúne la actividad de las fuentes compatibles en los registros de una organización. Las cuentas y contrapartes identificadas dan contexto empresarial a las transacciones. Las reglas ayudan con lo recurrente y el equipo investiga las excepciones, sin reconstruir manualmente cada operación.
Las siguientes comprobaciones cubren valoración, coste de adquisición y saldos. La conciliación contrasta los saldos calculados con los datos disponibles en origen. Una diferencia sigue abierta hasta tener una explicación; no debería ocultarse con un ajuste para que un informe parezca completo.
- Cuentas propiasIdentifica la empresa y las fuentes compatibles
- ClasificaciónDistingue recompensas, comisiones y transferencias internas
- ConciliaciónContrasta saldos e investiga diferencias
- Salida contableExporta los registros revisados de Conta Finance
Una diferencia sin explicar queda pendiente de revisión. Exportar no la resuelve.
Un mismo equipo puede trabajar para varias empresas
En Stakely, el grupo puede incluir más de una entidad jurídica. Compartir equipo no significa compartir un único registro contable. El ejemplo de la SL y la LTD lo deja claro: un contable puede necesitar ambas, mientras otra persona solo entra en la empresa que revisa.
Conta Finance organiza el acceso por empresa. Esa estructura también encaja con despachos contables que llevan varios clientes y grupos de sociedades. Los permisos de un revisor y de un administrador deben responder a sus responsabilidades, no concederse automáticamente por pertenecer al mismo equipo.
Qué debería probar otro proveedor de staking
Utiliza un mes representativo, no solo una transacción sencilla. Incluye una recompensa, una comisión, una transferencia interna y una diferencia de saldo. Comprueba qué fuentes están cubiertas y qué eventos requieren investigación aparte. La cobertura depende de la conexión, no del logo.
Nuestro uso explica por qué creamos el producto. No demuestra que todos los proveedores tengan la misma operativa. Una evaluación útil debe mostrar cómo llegan los registros de tu empresa al equipo contable, qué queda pendiente y qué puede exportarse a vuestro sistema contable.
Preguntas frecuentes
¿Stakely es un cliente externo de Conta Finance?
No. Stakely creó Conta Finance para resolver una necesidad contable interna. Seguimos utilizándola en nuestra propia operativa.
¿La monitorización de validadores sustituye la contabilidad?
No. El rendimiento y la disponibilidad no explican propiedad, ingresos, valoraciones ni tratamiento contable. La monitorización operativa y los registros financieros tienen finalidades distintas.
¿Puede una gestoría aplicar este enfoque?
Sí. Puede organizar las empresas de cada cliente y asignar acceso por organización. Debe revisar igualmente los servicios del cliente, las fuentes compatibles y el criterio contable.
El tratamiento contable y fiscal depende de los hechos y las normas aplicables. Este artículo no sustituye el asesoramiento profesional.